首页
关于我们
产品展示
新闻动态
留言板
-
文章详情
产能锁至2029年,光芯片销量暴涨 18 倍:AI 算力点燃光通信全链行情
2026-10-21
随着全球人工智能大模型训练与推理需求扩张,数据中心正经历一场算力军备竞赛,海量 GPU 之间的高速互连需求被急剧放大,直接点燃了作为“运力”底座的光通信产业。
就在近期,央视财经报道,一家江西南昌的光学元器件企业今年上半年通信光学业务营收增长118.25%,上半年通信光学相关收入几乎在半年内就追平了过去整年的利润水平,其高速光模块组件的排产计划已经排到了2027年底。
订单锁死、净利翻倍:光通信企业三季报验证高景气延续
南昌这家企业订单爆满只是行业的一个缩影,全球光器件市场普遍出现产能供不应求的紧张局面。
全球光器件巨头
Lumentum
首席执行官于近日表示,公司的部分光器件产能已被预订至 2029 年初,客户开始锁定 2030 年的产能;就算持续扩产,2027 年依旧有七成左右的市场需求无法被消化。另一光器件龙头 Coherent加速布局
磷化铟
芯片产能,不仅将产能翻倍的时间节点提前,还计划到 2027 年底再度实现产能翻倍。
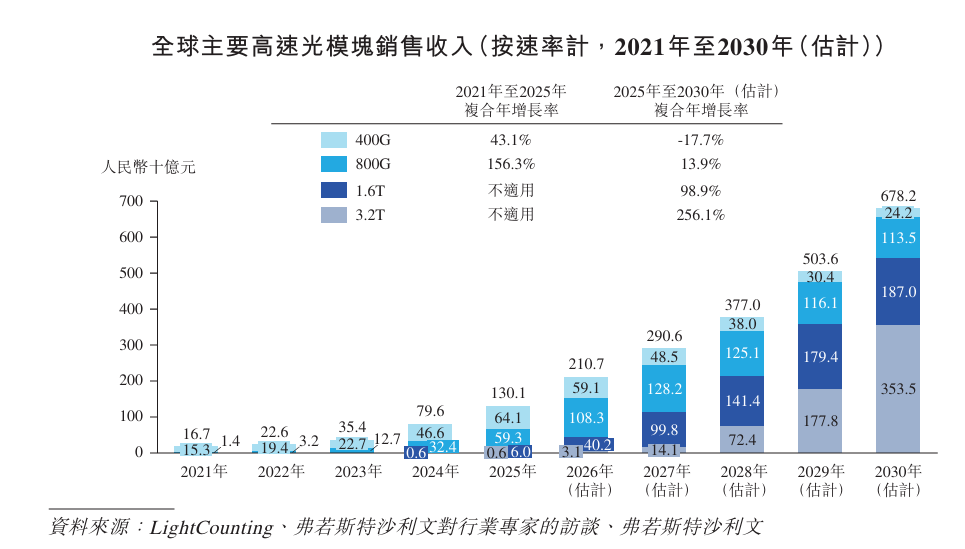
从需求来看,高速光模块上游的核心环节已经成为产业链企业布局的关键。数据显示,预计到2030年,全球光模块市场规模将达到人民币7,076亿元。与此同时,中国光模块行业市场规模将从2025年的429亿元人民币增长至2030年的2,008亿元。2025年,中国在全球光模块市场中的份额达到26.4%,预计到2030年将进一步提升至28.4%。
可以看到,不管是国内还是国外,400G及以上速率的光模块正逐步成为市场主流。在数据中心和云计算规模快速扩张的带动下,高速光模块——尤其是800G及以上产品——正迎来高速增长期。
弗若斯特沙利文
的数据显示,作为下一代技术方向的1.6T光模块有望迎来爆发,2025年至2030年销售收入复合年增长率预计达98.9%。随着超大规模算力基础设施持续建设,1.6T光模块有望逐步走向主流,而3.2T技术也已初现端倪。
产业链火热的市场行情,充分反映在各家企业的财报之中。
光通信板块多家公司的前三季度业绩预告显示:亨通光电前三季度归母净利润预计同比增长
151.27%至168.10%,
达到59.70亿元至63.70亿元。光通信器件公司光迅科技预计净利润将达到11.89亿元至13.10亿元。
腾景科技
预计第三季度的净利润增长
61.68%至76.38%,
达到4400万元至4800万元。
除此之外,光库科技等光通信产业链上的企业相继预告较高幅度的同比增长,营收与净利双双走强。
光模块行情不止终端:上游光芯片、检测设备同步兑现高增长
光模块行业真正的需求不止“光模块”,而是一整条产业链。
光通信产业链可分为上游光芯片等核心材料与器件、中游光模块与设备,以及下游的应用领域。上游包括磷化铟InP、硅光SiPh等光芯片、隔离器、滤光片、FAU等光器件、法拉第旋光片等关键材料。中游是光模块、有源/无源线缆、光互联设备等。生产过程还需要用到
光纤端面检测仪
等检测设备。
在市场热度持续升温的背景下,一批光通信产业链企业正密集冲击资本市场,陆续启动IPO进程。从已披露的招股材料来看,无论是高速光模块、光芯片、光引擎,还是精密无源器件、测试装备和硅光晶圆制造,相关企业的业务扩张节奏都在明显加快。从招股书中,我们也进一步看到当前市场需求的真实落点。
就在9月,光通信企业纳真科技在香港正式上市。这家公司主营业务为光芯片、光模块及光网络终端,在全球光模块市场,该公司在2025年排名全球第五,中国市场排名第三。
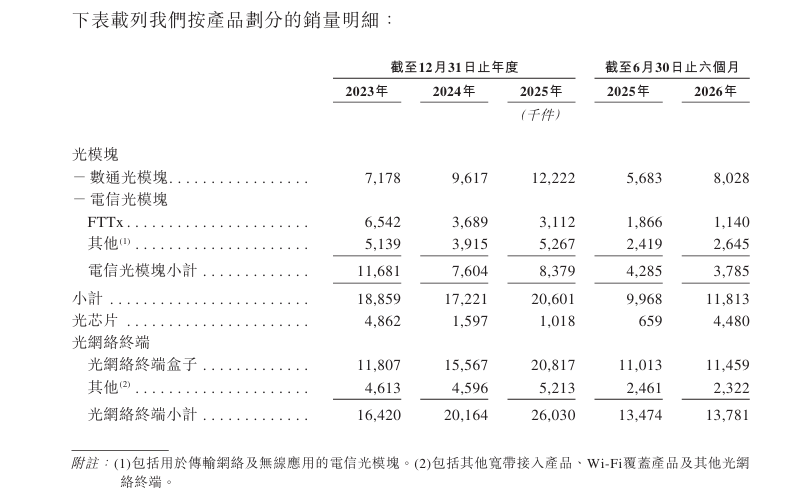
根据纳真科技的招股书数据,公司的光模块与光芯片两大业务的出货增长趋势十分突出。
受益于 AI 与云计算带来的旺盛需求,数通光模块收入自2023 年起持续走高,2024 到2025年实现收入近乎翻倍,2026 年上半年依旧保持强劲增长
,具体为:
2024 年营收27.765 亿元,2025 年增长至 54.693 亿元;2026 年上半年
的
营收
超过2024年全年,达到
37.447 亿元
。
光芯片业务前期增长平缓,
随着纳真科技的
75mW CW-DFB 激光器芯片出货放量
,
2026 年上半年迎来大幅跃升。从月度出货数据看:
相较2025年7月,在
2026 年7月,
公司
800G 及更高规格光模块销量同比提升 78%,光芯片销量同比暴涨18倍
。
2024 年、2025 年,
公司
光芯片
业务
毛利率
还是负数,到了今年上半年大幅提升至
24.2%
。
图:纳真科技分业务销量情况
随着光模块向更高速率迭代,800G 与 1.6T 产品对光纤端面的检测精度与检测效率提出了严苛标准。高速光链路对插入损耗、端面污染高度敏感,光纤端面洁净与否,直接决定整个光路的传输稳定性与带宽表现。
光纤端面检测仪针对光纤端面洁净度、划痕与斑点等进行识别判断,避免由此引发的光路插入损耗增大、信号反射异常、链路不稳定等故障,
主要
应用于高密度光纤连接器、FAU 光纤集成组件、高速光模块、硅光集成电路、 CPO 交换机等光通信核心器件
。
维度科技作为光通信测试仪器领域的
主要玩家
,其光纤端面检测仪、光纤端面清洁机等产品,成为光器件与光模块生产、质检环节不可或缺的核心设备。
维度科技
深度受益 AI 算力基建带动的 800G、1.6T 高速光模块升级浪潮
,
光纤端面检测仪业务呈现出明显的
“
量价齐升
”
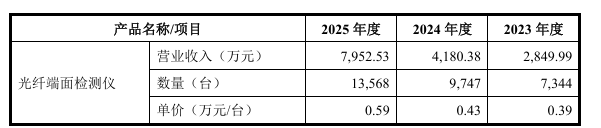
态势。报告期内,该产品销量由
2023年的
7344台提升至
2025年的
13568台,接近翻倍;
2023年、2025年的
单价也从0.39万元/台逐步提高至0.59万元/台
。
图:
维度科技光纤端面检测仪
单价变化
小结
把
光迅科技
、维度科技、纳真科技等企业的业务进展放在一起看,能够看到整个光通信行业正在从“需求增长”走向“结构性升级”。
一是AI算力正在把高速光模块从“可选升级”变成“必配产能”,光芯片将成为接下来企业的增长引擎之一。纳真科技数通光模块2026年7月800G及以上光模块销量同比增长约78%,说明800G正从导入期进入规模化放量期。此外,其光芯片销量同比提升约18倍,这也意味着光芯片产能、良率和交付能力成为下一轮竞争焦点。
二是测试设备不再是低价值辅助环节,而是产线瓶颈环节。 维度科技等测试设备企业正在推进
智能化测试
能力,满足客户的不同需求。可以期待的是,
测试仪器作为配套基础设施,同步迎来长期扩容机遇。
随着 AI 算力建设持续向前推进,光互联技术持续向芯片端靠近,光通信产业链的高景气周期还将延续
。可以期待的是,
光通信行业
全链条价值量
正在被抬升,
不仅模块本身价值提升,上游光芯片、光纤组件、端面检测、耦合与测试等环节的价值量也在同步上升。
(本文章转载于电子发烧友网ElecFans)
分享
发表评论
登录评论
匿名评论
提交
提交